
집을 살 때 가장 먼저 따지는 건 집값이지만, 실제로 통장에서 매달 빠져나가는 건 대출 원리금이다. 그리고 30년짜리 주택담보대출을 끝까지 갚고 나면, 빌린 돈의 절반을 훌쩍 넘는 금액이 이자로 나간다. 감으로는 잘 와닿지 않는 이 숫자를 직접 확인해 보자는 것이 이 글의 목적이다.
대장아파트 블로그에는 이 계산을 바로 해 볼 수 있는 주택담보대출 이자 계산기를 만들어 두었다. 이 글에서는 계산기에 숫자를 넣었을 때 나오는 결과를 상환 방식·금리·기간별로 나눠 정리하고, 각 예시마다 같은 조건이 미리 채워진 계산기 링크를 달아 두었다.
기준 예시: 5억원을 연 4%로 30년 빌리면
10억원짜리 집을 사면서 절반인 5억원을 대출받는 경우를 기준으로 삼는다. 금리는 연 4%, 기간은 30년, 상환 방식은 가장 흔한 원리금균등이다.
- 매달 갚을 돈: 2,387,076원
- 총 이자: 약 3억 5,935만원
- 총 상환액: 약 8억 5,935만원 (원금 대비 이자 71.9%)
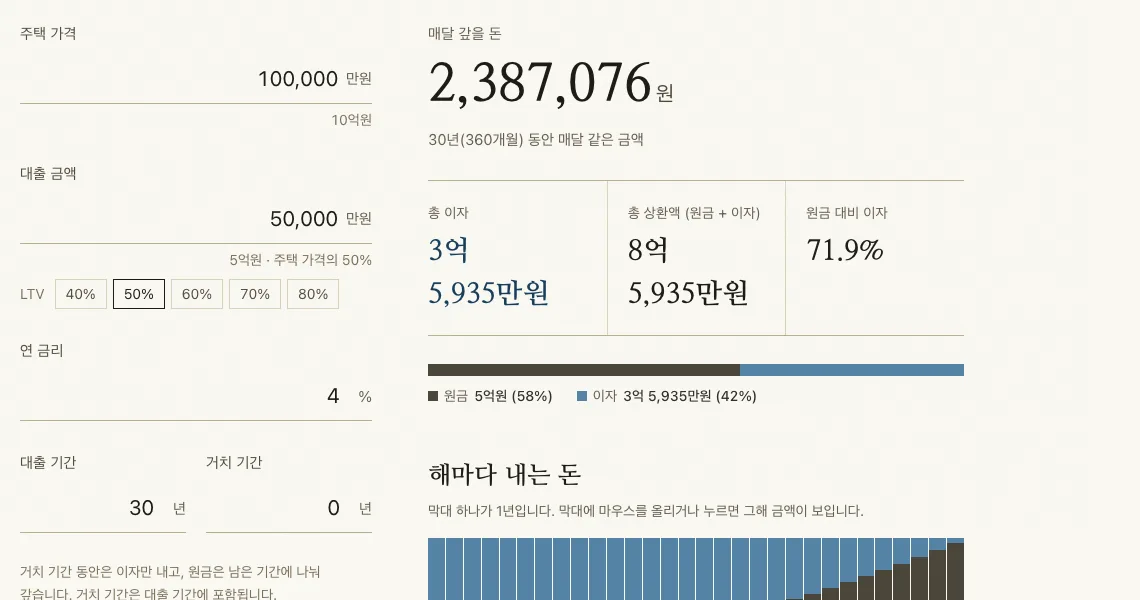
5억원을 빌려 8억 6천만원 가까이 갚는 셈이다. 더 체감되는 건 초반 이자 비중이다. 원리금균등은 매달 내는 돈이 같지만 그 안의 구성은 다르다. 첫해 12개월 동안 내는 약 2,865만원 중 이자가 약 1,984만원, 원금은 약 881만원뿐이다. 첫해에는 낸 돈의 약 70%가 이자로 나간다는 뜻이다. 원금이 줄어드는 속도는 시간이 지날수록 빨라져서, 계산기의 「해마다 내는 돈」 그래프를 보면 막대 안에서 이자(파란색)가 줄고 원금(검은색)이 커지는 모습을 한눈에 볼 수 있다.
상환 방식에 따라 이자가 이렇게 달라진다
같은 5억원·연 4%·30년이라도 원금을 언제, 얼마나 갚느냐에 따라 총 이자가 2배 가까이 벌어진다.
| 상환 방식 | 첫 달 상환액 | 마지막 달 상환액 | 총 이자 |
|---|---|---|---|
| 원리금균등 | 2,387,076원 | 2,387,076원 | 약 3억 5,935만원 |
| 원금균등 | 3,055,556원 | 1,393,519원 | 약 3억 83만원 |
| 만기일시 | 1,666,667원 | 501,666,667원 | 6억원 |
- 원리금균등: 매달 내는 금액이 처음부터 끝까지 같다. 가계 계획을 세우기 쉬워 가장 많이 쓴다.
- 원금균등: 원금을 매달 똑같이 갚고, 이자는 줄어든 잔액에만 붙는다. 첫 달 부담이 원리금균등보다 약 67만원 크지만, 총 이자는 약 5,850만원 적다. 소득이 넉넉한 초반에 부담을 감당할 수 있다면 유리한 방식이다.
- 만기일시: 이자만 내다가 마지막에 원금 5억원을 한꺼번에 갚는다. 월 부담은 가장 작지만 원금이 전혀 줄지 않아 총 이자가 6억원으로 가장 많다. 주택담보대출에서는 흔하지 않은 방식이다.
계산기 결과 화면의 「상환 방식별 비교」 표가 바로 이 내용이다. 상환 방식 버튼만 바꿔 누르면 세 방식을 오가며 비교할 수 있다.
금리 0.5%p가 만드는 차이
변동금리나 혼합형 금리라면 금리가 오르내릴 때 부담이 얼마나 달라지는지 알아 두는 게 좋다. 5억원·30년·원리금균등 기준으로 금리만 바꿔 봤다.
| 연 금리 | 월 상환액 | 총 이자 |
|---|---|---|
| 3.0% | 2,108,020원 | 약 2억 5,889만원 |
| 3.5% | 2,245,223원 | 약 3억 828만원 |
| 4.0% | 2,387,076원 | 약 3억 5,935만원 |
| 4.5% | 2,533,427원 | 약 4억 1,203만원 |
| 5.0% | 2,684,108원 | 약 4억 6,628만원 |
금리 0.5%p마다 월 상환액은 14만~15만원, 총 이자는 약 5,000만원씩 움직인다. 3%와 5%를 비교하면 총 이자 차이가 2억원이 넘는다. 계산기 아래쪽 「금리가 바뀌면」 표는 지금 넣은 금리를 기준으로 ±0.5%p, ±1%p일 때를 자동으로 보여 준다. 대출 상담에서 받은 금리를 넣고 그 표를 함께 보면, 금리가 1%p 오를 경우를 미리 대비할 수 있다.
기간을 늘리면 월 부담은 줄지만
월 상환액이 부담스러울 때 가장 먼저 떠올리는 방법이 대출 기간을 늘리는 것이다. 5억원·연 4%·원리금균등 기준으로 기간만 바꾸면 이렇다.
| 대출 기간 | 월 상환액 | 총 이자 |
|---|---|---|
| 20년 | 3,029,902원 | 약 2억 2,718만원 |
| 30년 | 2,387,076원 | 약 3억 5,935만원 |
| 40년 | 2,089,692원 | 약 5억 305만원 |
30년을 40년으로 늘리면 월 상환액은 약 30만원 줄지만, 총 이자는 약 1억 4,370만원 늘어난다. 40년 만기에서는 이자가 원금(5억원)보다 많아진다. 반대로 20년으로 줄이면 월 64만원을 더 내는 대신 이자를 1억 3천만원 넘게 아낀다. 매달 감당할 수 있는 금액의 상한을 먼저 정하고, 그 안에서 가장 짧은 기간을 고르는 것이 이자를 줄이는 기본 원칙이다.
거치 기간을 두면 생기는 일
거치 기간은 처음 몇 년 동안 이자만 내고 원금은 그 뒤에 갚는 방식이다. 입주 초기 인테리어·이사 비용이 몰릴 때 고려하게 된다. 5억원·연 4%·30년에 거치 3년을 두면 다음과 같다.
- 거치 3년 동안: 매달 1,666,667원(이자만)
- 거치 후 27년 동안: 매달 2,526,041원
- 총 이자: 약 3억 7,844만원 (거치 없을 때보다 약 1,909만원 많음)
처음 3년은 월 72만원 정도 숨통이 트이지만, 그 뒤로는 거치 없이 갚을 때보다 매달 14만원가량 더 내야 하고 총 이자도 늘어난다. 원금을 갚는 기간이 그만큼 짧아지기 때문이다. 계산기에서 「거치 기간」 칸에 3을 넣으면 결과 상단 문구가 “거치 후 매달 갚을 돈"으로 바뀌고, 거치 기간의 이자만 내는 금액도 함께 표시된다.
계산기 사용법 한눈에 보기
상단 메뉴의 이자 계산기를 누르면 바로 열린다. 입력하는 항목은 여섯 가지다.
- 주택 가격 — 만원 단위로 넣는다. 아래에 “10억원"처럼 읽기 쉬운 금액이 함께 표시된다.
- 대출 금액 — 직접 넣거나, LTV 버튼(40·50·60·70·80%)을 누르면 주택 가격 대비 비율로 자동 입력된다.
- 연 금리 — 은행에서 안내받은 금리를 소수점 둘째 자리까지 넣을 수 있다.
- 대출 기간 — 1년에서 50년까지.
- 거치 기간 — 이자만 내는 기간. 대출 기간 안에 포함된다.
- 상환 방식 — 원리금균등·원금균등·만기일시 중 하나.
숫자를 바꾸는 즉시 결과가 다시 계산되고, 입력값은 주소창에 그대로 저장된다. 결과 아래의 「이 계산 결과 링크 복사」 버튼을 누르면 같은 조건의 계산 화면을 가족이나 대출 상담사에게 링크 하나로 보낼 수 있다. 「연도별 상환 일정표」를 펼치면 해마다 갚은 원금·이자와 남은 원금도 확인할 수 있다.
계산 결과를 볼 때 기억할 점
- 계산기는 금리가 대출 기간 내내 같다고 가정한다. 변동금리라면 「금리가 바뀌면」 표로 대략의 폭을 함께 봐야 한다.
- 실제로 얼마를 빌릴 수 있는지는 LTV뿐 아니라 DSR(총부채원리금상환비율), 지역·주택 수에 따른 규제로 정해진다. 계산기의 LTV 버튼은 금액을 빠르게 넣기 위한 장치일 뿐, 대출 한도를 뜻하지 않는다. 한도는 반드시 은행에서 확인해야 한다.
- 은행은 일 단위로 이자를 계산하고 원 단위를 절사하므로, 실제 청구액과 몇 원~몇백 원 차이가 날 수 있다.
- 중도상환수수료, 보증료, 근저당 설정 비용, 인지세 같은 부대비용은 포함되지 않는다.
- 결과는 참고용 추정치이며 특정 대출 상품을 권하는 내용이 아니다.
집값과 함께 보면 좋은 메뉴
대출 이자는 결국 어느 동네의 얼마짜리 집을 사느냐에서 출발한다. 블로그의 다른 메뉴와 함께 보면 판단이 쉬워진다.
- 이자 계산기 — 이 글에서 다룬 주택담보대출 월 상환액·총 이자 계산
- 집값 지도 — 국토교통부 실거래가로 본 전국 시·군·구별 아파트 평균 매매가
- 서울 통계 — 서울 25개 구의 거래량과 84㎡·59㎡ 가격 흐름
- 단지 비교 — 블로그에서 다룬 대장아파트를 평단가 기준으로 한 표에 비교
- 지도 — 대장아파트 위치를 지도에서 찾아보기
마음에 둔 단지의 실거래가를 단지 비교나 집값 지도에서 확인한 다음, 그 금액을 이자 계산기에 넣어 보자. 매달 얼마를 갚게 될지 숫자로 보고 나면 감당할 수 있는 집값의 범위가 훨씬 또렷해진다.